
ناقش الباحث رشيد حجاجي، يومه 24 أكتوبر 2026، بكلية العلوم القانونية والسياسية، جامعة محمد الأول بوجدة، أطروحة لنيل شهادة الدكتوراه في القانون العام، بعنوان :الرقابة على منظمات المجتمع المدني في إطار التعاون من أجل التنمية. وقد توجت المناقشة بمنحه الدكتوراه بميزة مشرف جدا، مع توصية لجنة المناقشة بنشر الأطروحة.
وتألفت لجنة المناقشة من الأساتذة:
الأستاذ عثمان الزياني: أستاذ التعليم العالي بكلية الحقوق بوجدة، مشرفا ورئيسا؛
الأستاذ عبد الرحيم العلام: أستاذ التعليم العالي بكلية الحقوق بمراكش، مقررا وعضوا؛
الأستاذ زهر الدين طيبي: أستاذ التعليم العالي بكلية الحقوق بوجدة، مقررا وعضوا؛
الأستاذ مبارك هيا: أستاذ محاضر مؤهل بكلية الحقوق بأكادير، عضوا؛
الأستاذ محماد البدوي: أستاذ محاضر مؤهل بكلية الحقوق بوجدة، مقررا وعضوا.
تعالج هذه الأطروحة مسألة مركزية في تطور العمل الجمعوي بالمغرب، تتعلق بالشروط القانونية والمؤسساتية التي تجعل الرقابة قادرة على حماية الموارد وتعزيز الثقة وتحسين المساهمة في التنمية، مع صون استقلالية منظمات المجتمع المدني. وتنبع أهمية هذا الاختيار من اقتران اتساع أدوار هذه المنظمات بتزايد مسؤولياتها في تدبير التمويلات وتنفيذ المشاريع وإثبات نتائجها، داخل بيئة تتداخل فيها قواعد القانون الوطني مع الالتزامات التعاقدية ومعايير التعاون الدولي.
وتتمثل خصوصية المعالجة في وصل دراسة الرقابة بشروط اشتغال المنظمة نفسها، إذ تتأثر فعالية الالتزام بوضوح القاعدة القانونية، وبكيفية توزيع المسؤوليات، وبالقدرة على إنتاج المعلومات المحاسبية والتقييمية. ومن خلال هذا الربط، تقدم الأطروحة قراءة لنسق الرقابة تجمع بين تحليل المشروعية وتشخيص الممارسة وبحث إمكانات الإصلاح، وتضع العلاقة بين الاستقلالية والمساءلة في صميم النقاش حول مستقبل الفعل الجمعوي.
وتتضح هذه العلاقة في التحول الذي عرفه موقع منظمات المجتمع المدني داخل الفعل العمومي، مع تنامي مشاركتها في تنفيذ البرامج التنموية وتدبير مشاريع القرب والانخراط في الشراكات الوطنية والدولية. فقد امتدت مسؤولياتها من احترام قواعد التأسيس والتسيير إلى انتظام المحاسبة وتوثيق الإنفاق وتتبع الإنجاز وتقييم النتائج، وأصبحت جودة تدبيرها عنصرا مؤثرا في الثقة بالشراكة وباستعمال الموارد المخصصة للمصلحة العامة.
وفي هذا السياق، تكتسب الرقابة بعدا متعدد المستويات، تتقاطع فيه الاختصاصات الإدارية والمالية والجبائية والقضائية مع آليات الرقابة الداخلية والتدقيق والتقييم المرتبطة باتفاقيات التمويل. وتبرز الأطروحة أهمية التمييز بين الأساس القانوني لكل تدخل ومجاله وآثاره، حتى يكون التنسيق بين هذه المستويات قائما على وضوح المسؤوليات واحترام الضمانات، وعلى فهم اختلاف أحجام المنظمات وإمكاناتها ومصادر تمويلها.
ومن تداخل هذه المستويات تتشكل إشكالية البحث حول مدى قدرة منظومة الرقابة على مواكبة التحولات التي عرفتها منظمات المجتمع المدني داخل التعاون من أجل التنمية، وتحقيق الشفافية والمساءلة والفعالية، مع مراعاة استقلالية العمل الجمعوي. ويمنح هذا التساؤل البحث امتداده التحليلي، فهو يربط ملاءمة القواعد بقدرتها على الاشتغال، ويفحص أثر تعدد مصادر التمويل في الالتزامات التي تتحملها المنظمة، وحدود التنسيق بين الجهات المعنية بالمراقبة والتتبع.
لبحث هذه الإشكالية، تنطلق الأطروحة من فرضية مفادها أن توسع الأدوار وتنوع الموارد لم تصاحبهما بالقدر نفسه منظومة رقابية متكاملة ومتناسقة، بما قد ينتج تفاوتا في فعالية المساءلة بحسب طبيعة التمويل والفاعل المتدخل وقدرات المنظمة. وترتبط بها فرضية تتناول إسهام شروط الجهات المانحة في توسيع نطاق الالتزامات، من خلال متطلبات التقارير والتقييم وإدارة النتائج والمخاطر، وما يثيره تفاعلها مع المرجعية الوطنية من أسئلة الانسجام والملاءمة.
ويكشف هذا البناء عن توجه بحثي يدرس العلاقة بين القاعدة والقدرة والنتيجة. فالالتزام القانوني يحتاج إلى تنظيم داخلي يمكن من الوفاء به، وإلى معلومات تسمح بالتحقق منه، وإلى معايير تجعل تقويم الأداء منصفا ومتناسبا مع طبيعة النشاط والموارد المتاحة.
واقتضى تحليل هذه العلاقة الجمع بين التحليل القانوني والمؤسساتي، والاستعانة بالمقارنة، والتحليل الإحصائي لمعطيات ميدانية. وأتاح تحليل النصوص والوثائق ذات الصلة تحديد مصادر الالتزام ومجالات تطبيقه، بينما ساعدت المقاربة المؤسساتية على فهم توزيع الاختصاصات والعلاقات بين الجهات الممولة والمراقبة والمنظمات المستفيدة. ووظفت المقارنة لاستجلاء إمكانات تطوير بعض الآليات، مع مراعاة خصوصية السياق المغربي.
ودعمت الدراسة هذا المسار باستمارة إلكترونية أسفرت عن 257 استمارة قابلة للتحليل، وتكتسب هذه المادة أهميتها من إتاحة قراءة للصلة بين التنظيم والموارد والممارسات المصرح بها. وقد ضبط البحث حدود الاستدلال بها، بالنظر إلى طبيعة العينة غير الاحتمالية واعتمادها على الاستجابة الطوعية والتصريح الذاتي، فاستثمرها في تفسير الاتجاهات داخل العينة ودعم التحليل دون تعميم إحصائي على مجموع النسيج الجمعوي.
وتجسد هذا الاختيار المنهجي في بناء الأطروحة على قسمين متكاملين، تناول قسم) منظمات المجتمع المدني بين الإطار المرجعي ونسق الرقابة (التنظيم القانوني والجبائي، وتدبير الموارد البشرية والمالية، وأشكال تعبئة الموارد، وأسس الرقابة وآثار مخالفة الالتزامات. وامتد التحليل في قسم) حدود منظمات المجتمع المدني في التنمية( إلى تحديات الحكامة والتدبير والشفافية، ومساهمة الجمعيات في التنمية، ومداخل تطوير أدائها. وأتاح هذا البناء وصل تأصيل القواعد بتحليل شروط تفعيلها واستشراف سبل إصلاحها.
خلصت الأطروحة إلى أن جودة الرقابة تتحدد باتساق قواعدها ووضوح مسؤوليات المتدخلين وتناسب الالتزامات مع الموارد والمخاطر. كما أبرزت ضرورة وصل التحقق من سلامة الإنفاق بتتبع الإنجاز والنتائج، وفق طبيعة المشروع ومدته، وتنسيق متطلبات الممولين لتقليص تكرار التقارير وتحسين استثمار المعلومات.
وكشفت المعطيات الميدانية تفاوتا بين التصريح بوجود أدوات للحكامة وتوافر شروط تشغيلها بصورة متكاملة، إلى جانب قيود التمويل والتجهيز والتكوين. ومن هنا تبرز إضافة منهجية تتمثل في التمييز بين الامتثال المصرح به والامتثال المتحقق منه، فتوفر الوثائق والإجراءات يحتاج إلى فحص كيفية استعمالها، وانتظام المحاسبة، ومسارات القرار، وأثر التقييم في تصحيح الممارسة.
وتتجلى القيمة العلمية للعمل في جمع الوضع القانوني للمنظمة وتدبير مواردها وشروط تمويلها ومقتضيات تقييمها داخل إطار تحليلي مترابط. وقد بلورت الأطروحة هذا الإطار حول الشرعية القانونية، والحكامة الداخلية، والشفافية المالية، والتقييم المؤسسي، والمساءلة المجتمعية، بما يتيح أساسا لتطوير أدوات تشخيص يستفيد منها الباحثون والمنظمات والجهات الممولة.
واستنادا إلى هذا التشخيص، تقترح الدراسة التزامات رقابية متدرجة بحسب حجم الموارد وطبيعتها ومستوى المخاطر، وتوضيح القواعد المحاسبية والجبائية، وتأطير الدعم العمومي بمعايير معلنة واتفاقيات واضحة وتقييم متناسب. ويتكامل ذلك مع إحداث سجل وطني رقمي موحد للجمعيات، يحسن المعرفة بالنسيج الجمعوي وتبادل المعلومات، ويحد من تكرار طلب الوثائق، مع حماية المعطيات الشخصية وضمان التصحيح والتظلم.
ويرتبط تفعيل هذه الإصلاحات بتقوية قدرات المسيرين والأجراء والمتطوعين في المحاسبة والتخطيط والرقابة الداخلية وإدارة المخاطر والتقييم، وإدراج تكاليف التكوين والتدبير ضمن موازنات المشاريع. كما تدعو الأطروحة إلى تنويع التمويل، وتطوير الآليات المبتكرة والبديلة، ومنها التمويل التعاوني والشراكات مع القطاع الخاص في إطار المسؤولية الاجتماعية للمقاولة، مع الحفاظ على الغرض غير الربحي واستقلالية القرار الجمعوي.
وتكتمل هذه المقترحات بتعزيز الرقابة الذاتية، وربط خطط العمل بالميزانيات، وتوزيع المسؤوليات، ونشر التقارير المالية ونتائج الأنشطة، وإتاحة قنوات لملاحظات الأعضاء والمستفيدين. وتفتح الدراسة آفاقا للتحقق الوثائقي من الامتثال الفعلي، وقياس أثر التكوين وتنويع التمويل في الحكامة، وبحث ضمانات السجل الوطني واستعمال الذكاء الاصطناعي في تحليل التقارير والمخاطر.
وبذلك تقدم أطروحة الدكتور رشيد حجاجي مساهمة تربط التأصيل القانوني بالتشخيص الميداني والمقترحات التطبيقية، وتؤسس لتصور تتكامل فيه استقلالية المجتمع المدني مع مسؤولية التدبير. وتتمثل دلالتها الأساسية في جعل الرقابة ممارسة متناسبة وقابلة للتحقق، تسند الثقة في العمل الجمعوي وتعزز قدرته على المساهمة المستدامة في التنمية.
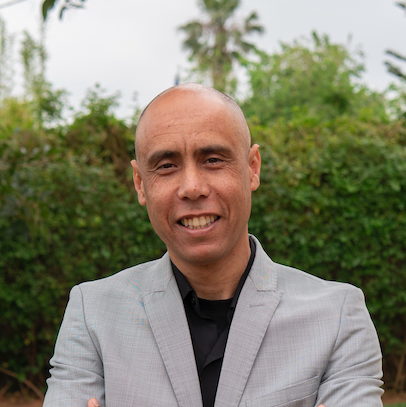
رشيد حجاجي
دكتور في القانون العام وعلم السياسة، وباحث مهتم بقضايا السياسات العمومية والحكامة والعلاقات الدولية والمجتمع المدني. يجمع مساره بين البحث الأكاديمي والخبرة المهنية في إدارة مشاريع التعاون الدولي وتعزيز قدرات الفاعلين الجمعويين.
Holds a Ph.D. in Public Law and Political Science. His research interests include public policy, governance, international relations and civil society. He combines academic research with professional experience in managing international cooperation projects and strengthening the capacities of civil society actors.